学生起業の末路は?失敗したらお金・学業・就職はどうなるかと立て直し方
 ポスト
 シェア
 LINEで送る
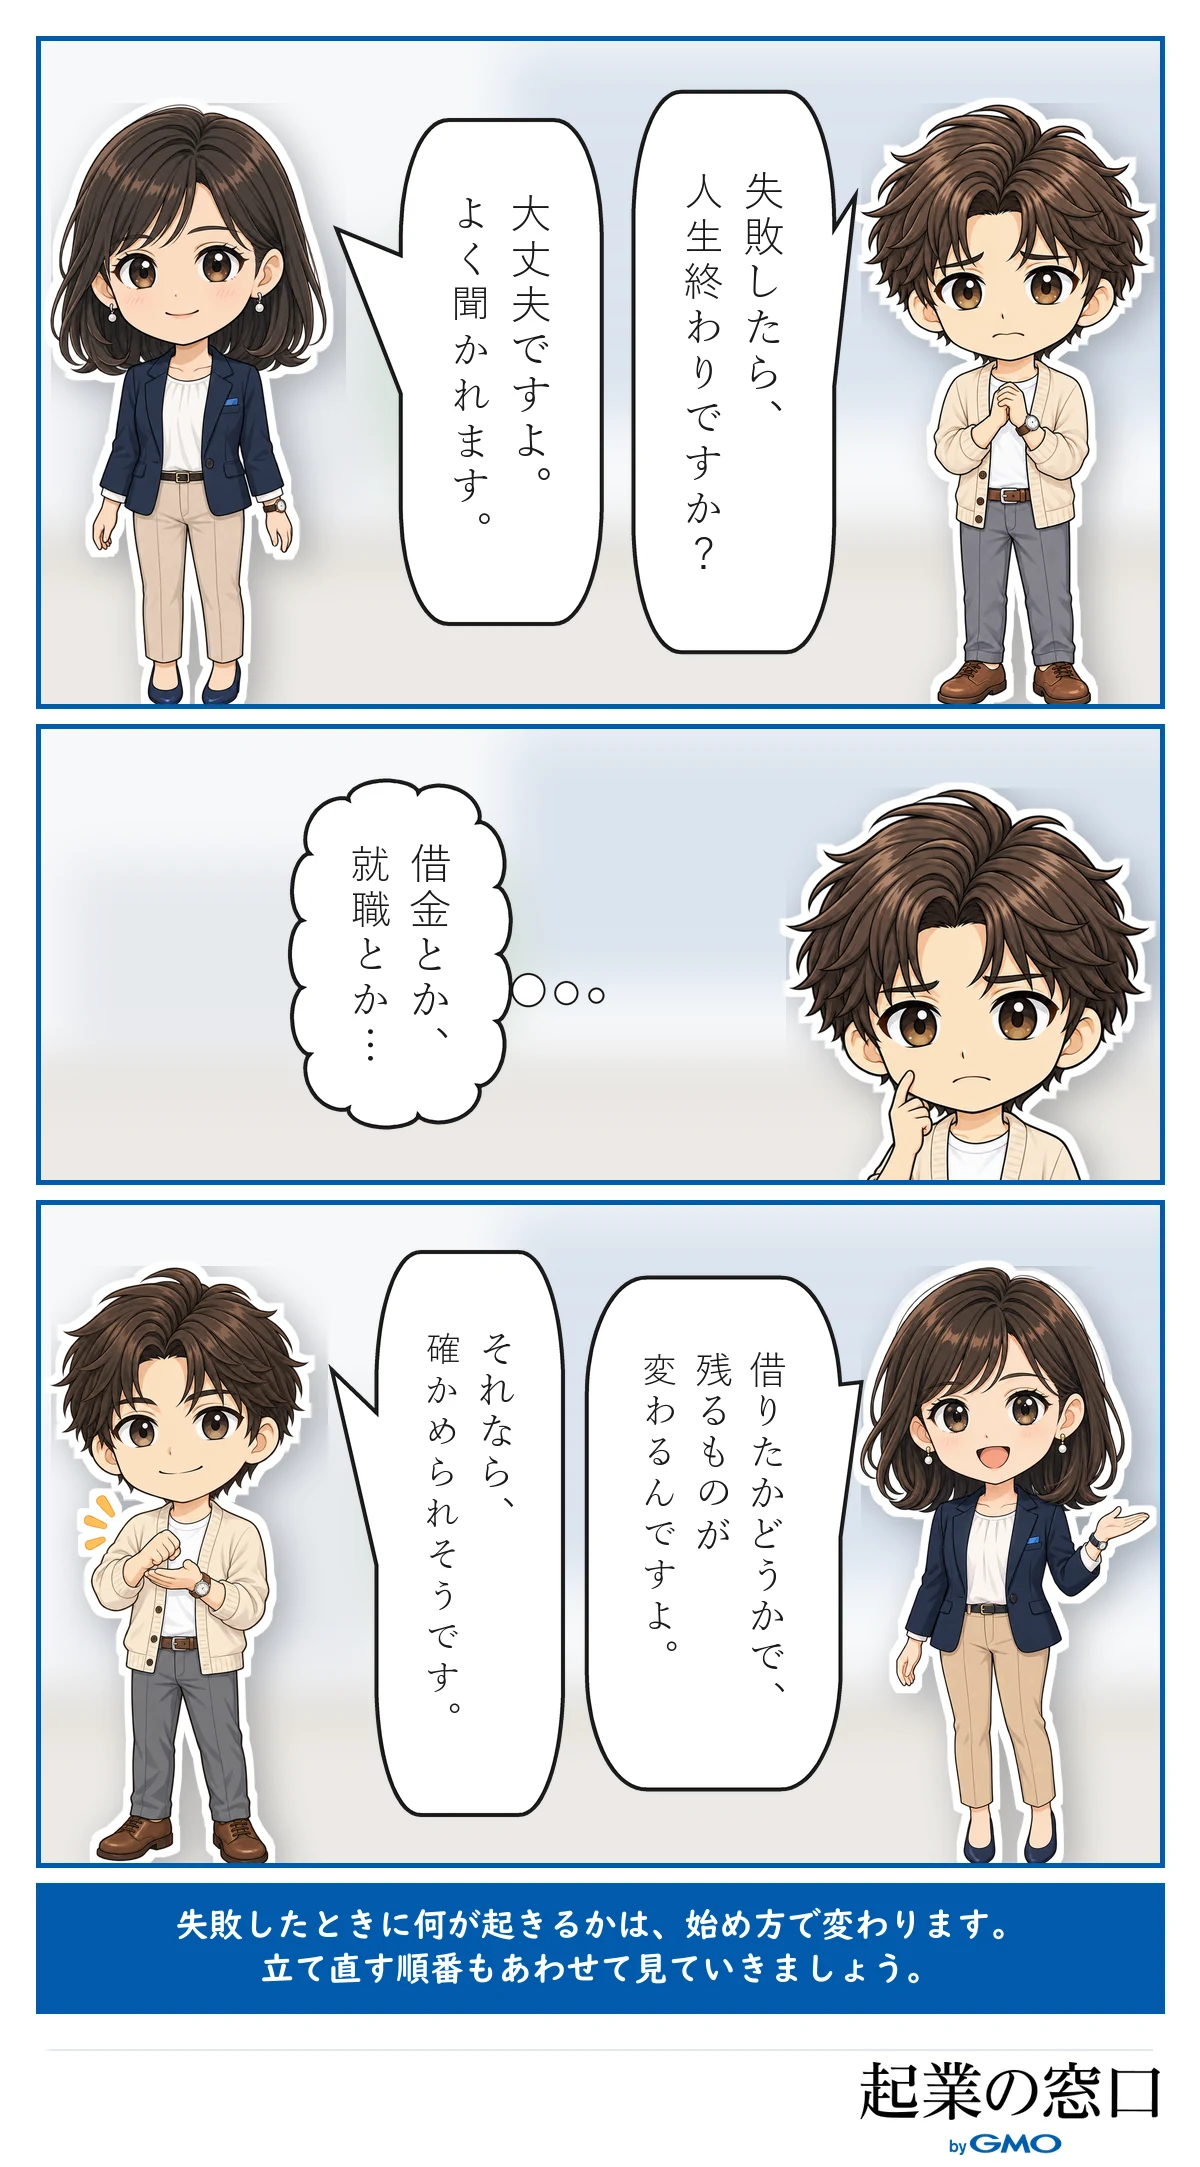
学生起業の末路と聞くと、借金を抱えて大学も就職もうまくいかなくなる姿を思い浮かべるかもしれません。実際に何が起きるかは、始め方で大きく変わります。自分のお金の範囲で小さく試していれば、うまくいかなくても、使った分の損失で終わりやすくなります。影響が長く残るのは、お金を借りたとき、長い契約を結んだとき、親や友人を巻き込んだときです。
あわせて、失敗したときに何から片づけるかの順番と、困りごとごとの相談先を紹介します。
- 記事監修

- 「起業の窓口」編集部は、GMOインターネットグループが運営する起業支援メディア「起業の窓口」にて、起業家やこれから起業を目指す方々に向けて、有益で信頼性の高い情報を提供する専門チームです。会社設立、資金調達、補助金・助成金、税務・法務、マーケティング、IT活用など、起業にまつわる幅広いテーマを網羅し、実務に役立つノウハウや最新トレンドをわかりやすくお届けしています。
スマホで開業届を出すならこちら!
学生起業に失敗するとどうなるかは始め方で変わります
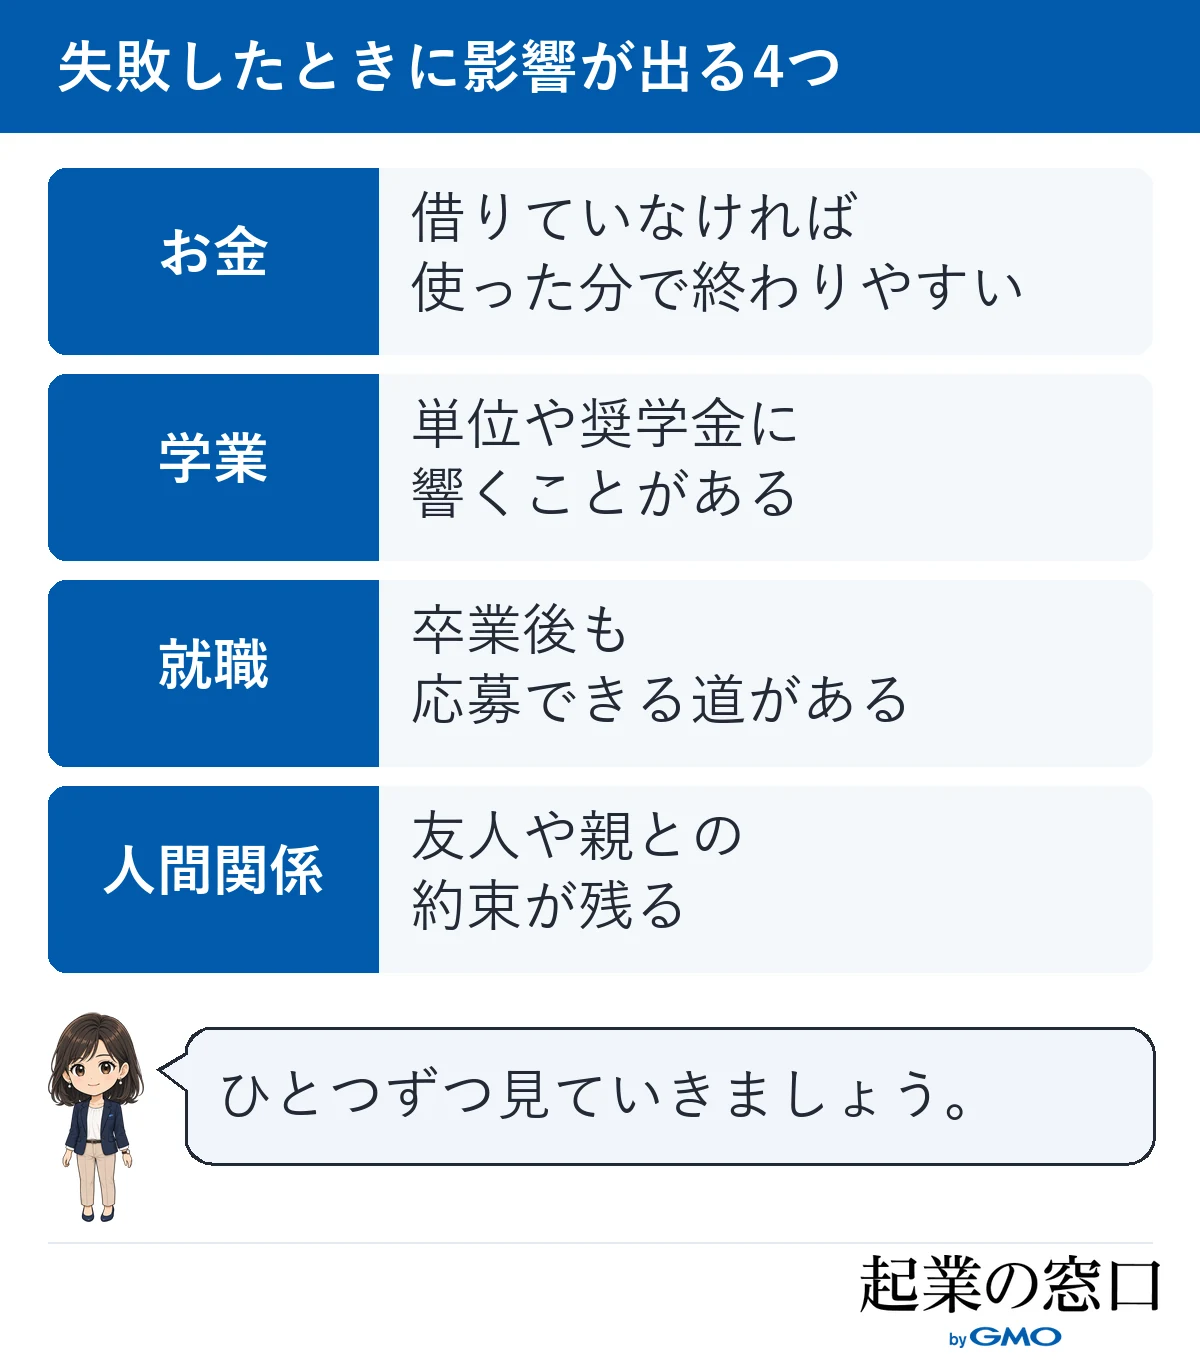
学生起業に失敗したときの影響は、お金・学業・就職・人間関係の4つに出ます。どれも、自己資金で小さく試していたか、借入や契約を抱えていたかで、大きさが変わります。
自己資金で試していれば使った分の損失で終わりやすい
アルバイトで貯めたお金など、自分のお金の範囲で試していた場合は、事業をやめても、それまでに使った分が戻らないだけで終わりやすくなります。取引先への支払いや続いている契約を片づければ、あとに残るものは多くありません。
また、事業をやめることが、そのまま失敗とは限りません。2026年版の中小企業白書では、2024年度の廃業率は3.7%でした。帝国データバンクの2025年の調査では、休業や廃業、解散をした企業の49.1%が、直前の決算で黒字でした。うまくいかないと判断して早めに畳むのも、ひとつの選び方です。なお、これらは起業した会社だけや、学生起業だけの数字ではありません。
影響が長く残るのは借入と契約と人を巻き込んだとき
影響が長く残りやすいのは、お金を借りて始めた場合、親が保証人になっている場合、事務所や設備などの長い契約を結んだ場合です。事業をやめても、借りたお金の返済と契約上の支払いは残ります。
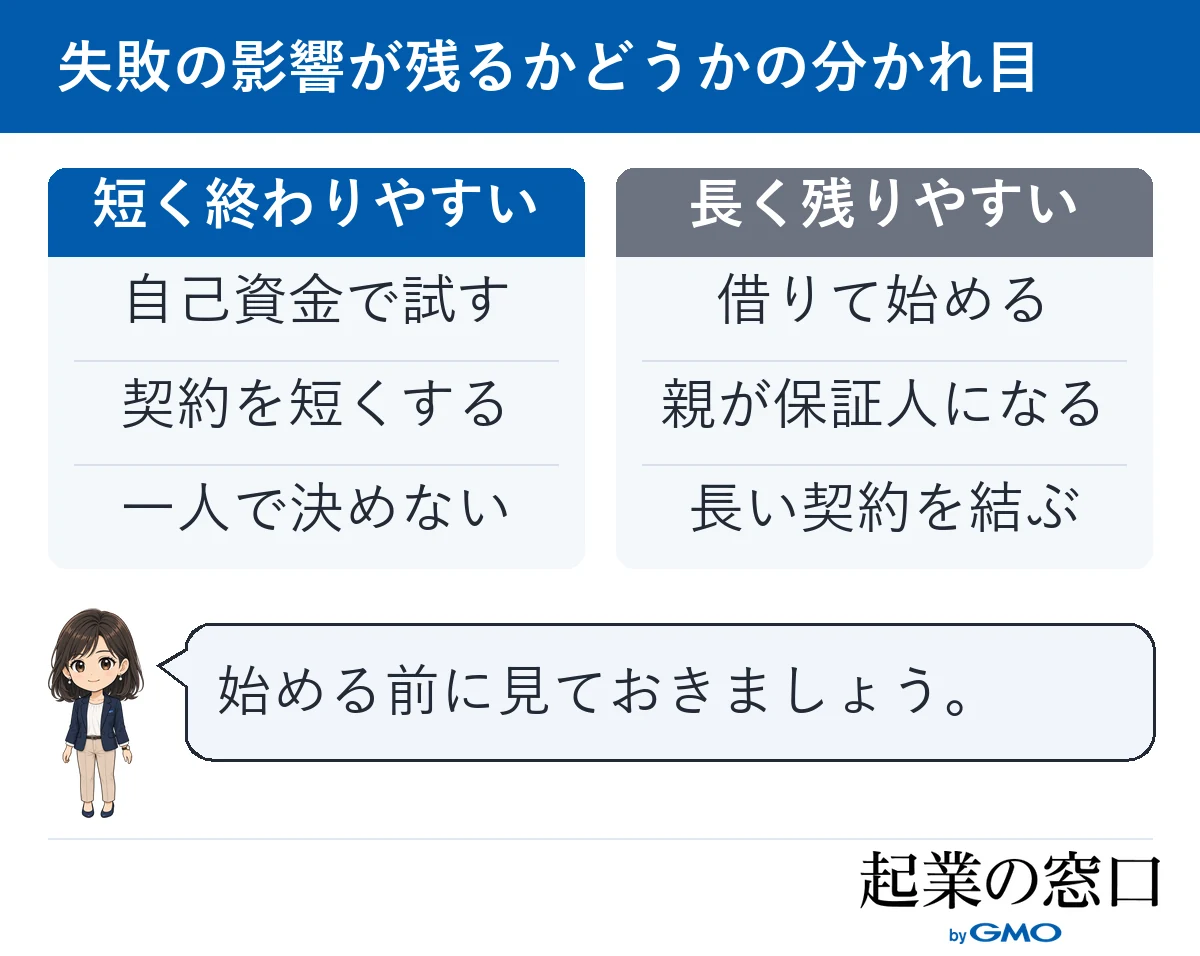
友人と共同で始めた場合は、お金の分け方や、誰が何を引き受けるかで揉めることがあります。始める前に決めておく撤退ラインや詳しい理由は、学生起業がやめとけと言われる理由で詳しく扱っています。
お金:借金が残ったときに起きること
学生のうちに借りたお金は、事業をやめても、卒業しても、借りた人が返し続けます。返済が遅れると、その記録が残り、のちのカードやローンの審査で参照されることがあります。親が保証人になっていれば、親にも請求が届きます。
個人事業主として借りたお金は卒業後も本人が返す
個人事業主として借りたお金は、事業の借金であっても、本人の借金です。事業をやめても返済は続き、就職したあとは給料から返していくことになります。返済が長く続くと、数年後に住宅ローンなどを組むときの返済計画にも響きます。
会社を作った場合、株主の責任は、出資した額までと会社法で決まっています。ただし、会社が借りるときに代表者が個人で保証すると、会社が返せない分を個人で返すことになります。会社を作れば借金から自由になる、とは限りません。会社と個人のどちらで始めるかは、個人事業主と合同会社の違いで比べられます。
返済が遅れると記録が残りローンやカードに響く
借りたお金の返済が遅れると、その情報が信用情報機関に登録されることがあります。日本学生支援機構は、奨学金の返還が遅れた場合を例に、延滞の情報が個人信用情報機関に登録され、クレジットカードや自動車・住宅のローンの利用に制約が生じることがあると説明しています。延滞を解消すると、解消したという情報が登録されます。
事業で借りたお金も、返済が苦しくなったら、遅れる前に借りた先へ相談するほうが選べる道が残ります。返済の条件を変えられるかどうかは借り先によって違うため、まずは問い合わせてみましょう。
親が保証人になっていると親に請求が届く
親が保証人になっていると、本人が返せない分は親に請求されます。民法では、保証は書面で結ばないと効力がありません。さらに、事業のための借入を個人が保証するときは、原則として、保証契約の前に公正証書で保証する意思を示す手続きが必要です。ただし、借りる会社の取締役や、事業に実際に携わっている配偶者などは、この手続きの対象外です。
奨学金を借りている学生は、奨学金の保証にも目を向けておきます。日本学生支援機構の人的保証では、連帯保証人(原則は父母)と保証人を1名ずつ立てた場合、連帯保証人は返還していない額の全額、保証人は2分の1を返還する義務を負います。事業の借金で奨学金の返還が苦しくなると、親や親族に請求が及ぶことがあります。
返せないときは早めに法テラスや専門家に相談する
返済の見通しが立たないときは、一人で借り換えを重ねる前に、専門家に相談します。借金を整理する手続きには、任意整理、個人再生、自己破産などがあります。どれが合うかや、親への影響がどうなるかは、借りた先や金額、保証の有無で変わるため、弁護士や司法書士に聞いてください。
法テラス(日本司法支援センター)では、収入と資産が一定の基準以下の人は、弁護士や司法書士の無料法律相談を受けられます。同じ問題について3回までです。相談するときは、借りた先、借りた日、今の残高をメモにして持っていくと話が早く進みます。借金の扱いの一般的な考え方は、起業に失敗する人の特徴でも紹介しています。
学業:単位と奨学金に出る影響
事業に時間を取られて単位を落とすと、卒業が延び、学費が増えます。奨学金を借りている人は、学業の成績しだいで、奨学金の貸与が止まることもあります。事業の失敗よりも、学業の遅れのほうが長く響く場合があるので、早めに確認しておきましょう。どちらも、学期の途中で気づけば立て直せることが多いです。
留年や休学は卒業の時期と学費に跳ね返る
単位が足りずに留年すると、卒業が1年以上延び、その分の学費がかかります。休学をした場合も、卒業の時期は延びます。休学中の学費の扱いや、休学できる期間は大学ごとに違うため、学生課で確認してください。
事業がうまくいかなくなったときは、事業の立て直しよりも先に、今学期の履修と試験に間に合うかを確かめます。学業を立て直せば、卒業後の選択肢が広く残ります。休学して事業に打ち込み、うまくいかないまま時間が過ぎた場合でも、復学して卒業し、就職する道は残っています。
奨学金は成績しだいで止まることがある
日本学生支援機構の貸与奨学金は、毎年度末に、奨学生として続けてよいかの確認(適格認定)があります。修業年限で卒業できる見込みがあるかが見られ、卒業の延期が確定した人や、その年度に修得した単位が無い、または極めて少ない人は、原則として廃止になります。
処置には、廃止のほかに停止と警告があります。停止の場合は1年以内で貸与が止まり、成績が回復すれば届出によって再開することがあります。廃止になっても、在学を続けるなら在学猶予の手続きで返還の開始を先送りできます。奨学金を借りながら起業する人は、事業にかける時間を、単位を落とさない範囲に収めておきましょう。
就職:失敗しても就職の道は残ります
学生起業に失敗しても、就職の道は閉ざされません。在学中なら新卒として就職活動ができますし、卒業後も、国は企業に、卒業後3年以内の既卒者を新卒枠で受け付けるよう求めています。起業の経験は、伝え方しだいで選考の材料になります。気をつけたいのは、未払いやトラブルを残したまま就職活動に移ることです。
卒業後3年以内なら新卒枠で応募できる企業がある
厚生労働省は、青少年の雇用の促進等に関する法律に基づく指針で、企業に対し、卒業後少なくとも3年間は既卒者が新卒枠に応募できるよう努めることを求めています。努力義務なので、すべての企業が受け付けるわけではありませんが、卒業後に就職活動を始める道は残っています。
卒業後の就職活動は、大学のキャリアセンターのほか、新卒応援ハローワークでも相談できます。新卒応援ハローワークは、就職活動中の学生と、卒業後おおむね3年以内の人の就職を支援する専門のハローワークです。
起業の経験は伝え方しだいで選考の材料になる
起業の経験は、何を試し、何がうまくいかず、そこから何を学んだかを話せれば、選考でアピールできる材料になります。売上や関わった人数、やめると決めた理由を、数字と事実で説明できるように記録を残しておきましょう。
ただし、未払いの費用や、取引先とのトラブルを残したままにすると、話は変わります。やめるときは、支払いと契約を片づけてから区切りを付けます。就職してから起業する道を考えたい人は、20代で起業するメリットも参考にしてください。
人間関係・契約:友人と起業する場合や契約の注意点
学生起業の失敗で、お金と同じくらい残りやすいのが人間関係です。友人と始めた事業では、お金と役割の分け方で揉めることがあります。また、18歳を過ぎると、もうけ話の勧誘で結んだ契約を、未成年だからという理由で取り消せなくなります。どちらも、始めるときの約束と、勧誘への向き合い方で防げる部分があります。
友人と始めた事業はお金と役割の約束で揉めやすい
友人どうしで始めると、最初は約束を口頭で済ませがちです。やめるときに、出したお金をどう分けるか、残った支払いを誰が持つかで揉めると、事業と一緒に友人関係も壊れることがあります。
始めるときに、誰がいくら出し、誰が何を担当し、やめるときにどう分けるかを、短くても書面に残しておきましょう。すでに揉めてしまったときは、感情の話とお金の話を分けて、お金の話だけを先に書き出すと整理しやすくなります。
18歳からは勧誘による契約を未成年取消しで戻せない
民法では、18歳未満の人が親の同意なしに結んだ契約は、原則として取り消すことができます。2022年4月に成年年齢が18歳に下がったため、18歳と19歳はこの取消しが使えません。国民生活センターによると、18歳・19歳の消費生活相談は2025年度に10,250件で、2021年度以降で最も多くなりました。副業や情報商材などのもうけ話の相談も多く寄せられています。
2026年5月には、副業のサポートや投資の名目で、消費者金融など複数の業者から次々に借金をさせる手口に、20歳代以下の相談が多いと注意を呼びかけています。勧誘した業者に言われて借りたお金でも、返す義務は借りた本人にあります。起業の勉強のつもりで高額な講座を契約してしまったときは、消費者ホットライン188(いやや)に電話し、近くの消費生活センターに相談してください。
失敗したときの立て直し方
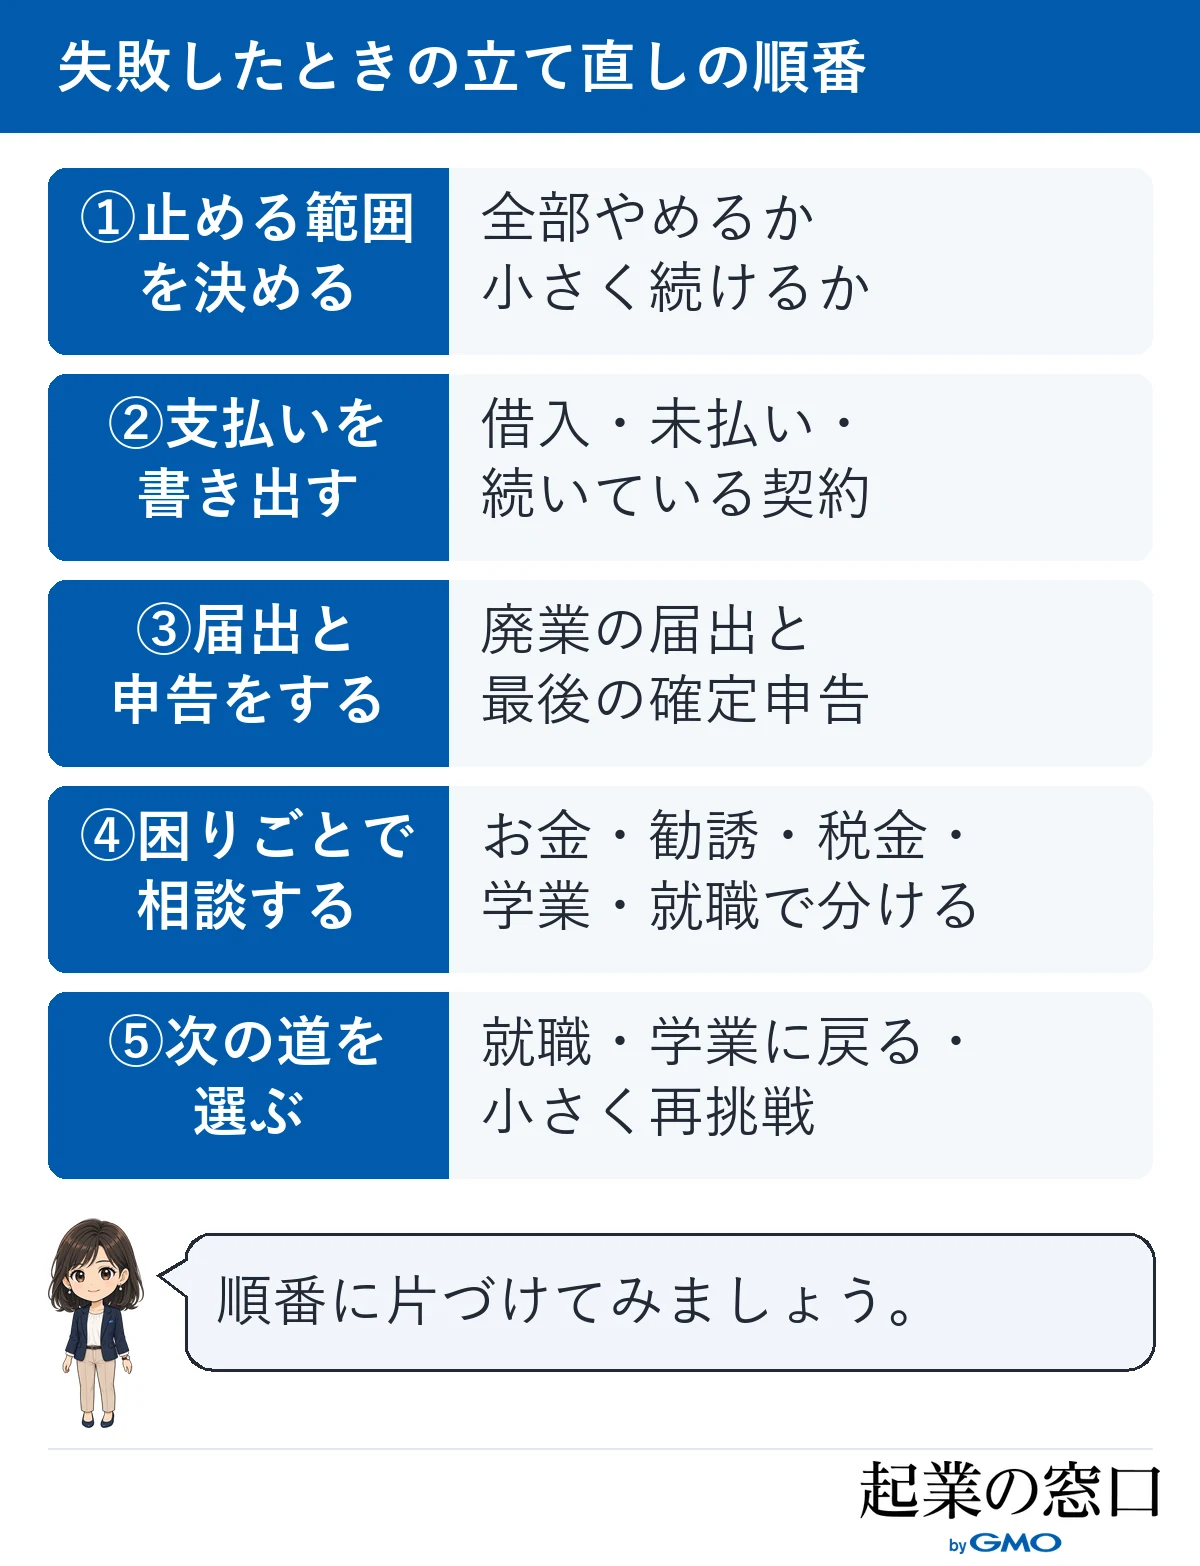
失敗したときは、止める範囲を決め、支払いと契約を書き出し、届出と申告を済ませ、困りごとごとに相談し、次の道を選ぶ順で進めます。いちばん避けたいのは、何も決めないまま支払いと借り入れだけが続く状態です。順番に片づければ、学業にも就職にも戻れます。
止める範囲を決めて支払いと契約を書き出す
最初に、事業を全部やめるのか、規模を小さくして続けるのかを決めます。続けるなら、学業に響かない時間と、これ以上は使わない金額を決め直します。
次に、借りたお金の残り、まだ払っていない請求、続いている契約(家賃、サブスクリプション、外注など)を、1枚の紙に書き出します。期日の近い順に並べると、どこから手を付けるかが見えてきます。契約を途中で解約できるか、違約金がかかるかは、契約書と相手先に確認してください。
廃業の届出と最後の確定申告をする
個人事業主として開業届を出していた人は、事業をやめたら、同じ様式の個人事業の開業・廃業等届出書で、税務署に廃業を届けます。2026年からの国税庁の案内では、提出は事業を廃止した年分の確定申告期限までです。
やめた年も、その年の所得に応じて確定申告が必要になることがあります。必要かどうかや、経費の扱いは人によって違うため、迷ったときは、起業の窓口を運営するGMOオフィスサポートが紹介する税理士の無料相談で確認できます。届出の書き方は廃業届の書き方にまとめています。
困りごとに合う相談先を選ぶ
一人で抱えこまず、困りごとに合う窓口へ早めに聞いてみましょう。
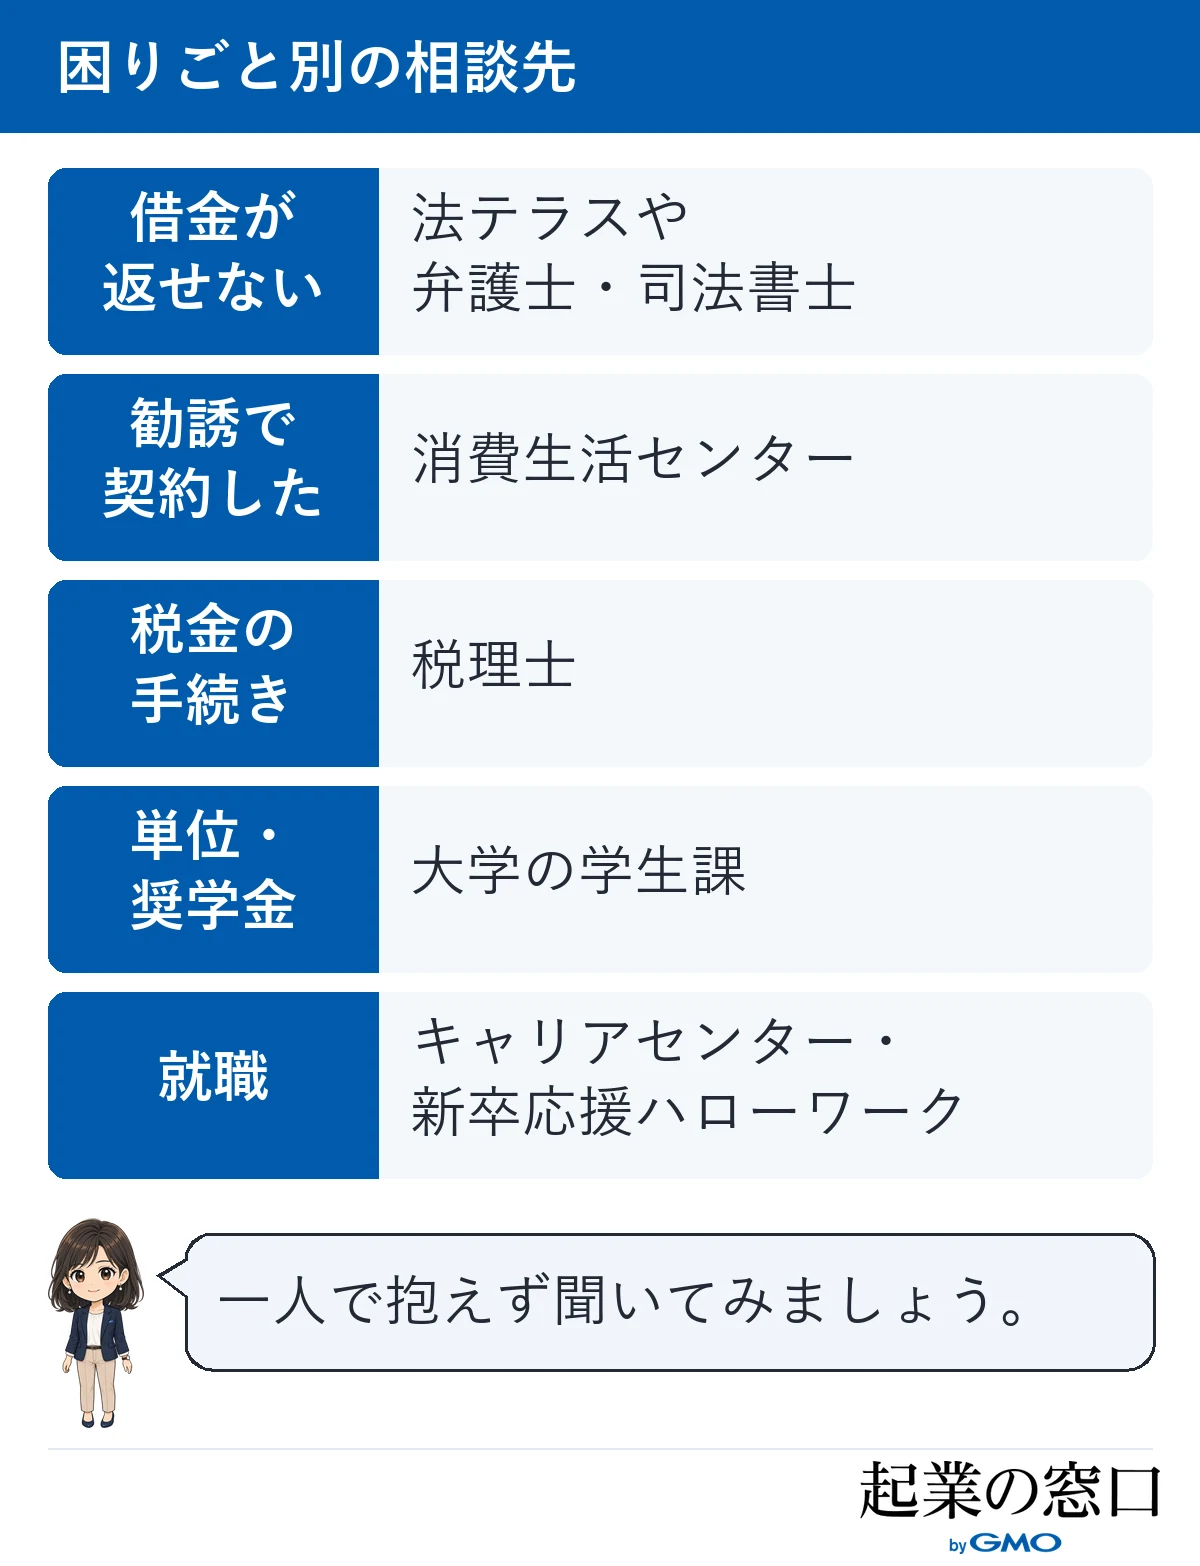
| 困りごと | 相談先 | 相談するときに用意するもの |
|---|---|---|
| 借金が返せない・保証人に迷惑がかかりそう | 法テラス、弁護士・司法書士 | 借りた先、借りた日、今の残高 |
| 勧誘されて高額な契約をした | 消費生活センター(消費者ホットライン188) | 契約書、支払いの記録、勧誘の経緯 |
| 廃業の年の確定申告・経費の扱い | 税理士 | 売上と経費の記録、開業届の控え |
| 単位・休学・奨学金 | 大学の学生課 | 履修の状況、奨学金の種類 |
| 就職活動 | 大学のキャリアセンター、新卒応援ハローワーク | 事業でやったことの記録 |
次の道を選んで小さく再挑戦する
片づけが済んだら、就職する、学業に専念する、小さく再挑戦する、のどれに進むかを選びます。どれを選んでも、事業を通じて学んだことは残ります。
もう一度起業したいときは、前回より小さく、期間と使う金額を先に決めて始めます。何から始めるかは学生起業は何から始める?で順番を紹介しています。起業の窓口の会員登録をすると、特典として、V-Spiritsによる1時間の無料起業相談(初回のみ)を受けられます。再挑戦の進め方に迷ったときの相談先として、会員登録も使ってみてください。
在学中に起業した人はつまずいたあとどう動いたか
起業の窓口が取材した起業家にも、学生のころに失敗やつまずきを経験した人がいます。どちらも、うまくいかなかった経験をそのまま終わらせず、次の動きにつなげています。取材時点の内容をもとにしているため、現在の状況はインタビュー記事で確認してください。
穴熊の西村成城さん:最初のサービスは大きな失敗に終わった
日本大学経済学部に在学中から数々のWebサービスを開発していた西村さんは、大学卒業前の2018年1月に株式会社穴熊を創業しました。資金を集めて最初に始めたのは、ビフォーアフターの投稿に特化したSNSでした。
このサービスは大きな失敗に終わりましたが、西村さんは、その後のアプリ開発に生きる良い経験になったと振り返っています。詳しくは西村さんのインタビュー記事をご覧ください。
ボンディッシュの上形秀一郎さん:怪しい話は先輩に止められ卒業後は就職を選んだ
明治大学商学部に在学していた上形さんは、内定を辞退するよう求められたことをきっかけに、飲食店向けの販促支援を個人で始めました。起業したばかりの若いころには、ゴルフ場を1円で譲るから経営してみないか、と持ちかけられたこともあったそうです。乗り気になったものの、先輩に相談して、赤字を全部背負うことになると止められました。
上形さんは、誰に教わり、どんな人と関わるかで成長の速さが変わると話しています。卒業後は、経営を体系的に学ぶために就職し、のちに経営者になりました。詳しくは上形さんのインタビュー記事をご覧ください。ほかの学生起業家の歩みは、在学中に起業して成功した例で紹介しています。
学生起業の失敗についてよくある質問
学生起業の失敗について、よく寄せられる質問に答えます。法律や税金の個別の判断が要るときは、本文で紹介した相談先に確認してください。
Q. 学生起業に失敗したら親がお金を払うことになりますか?
A. 借りたお金は、原則として借りた本人が返します。親に請求が届くのは、親が保証人や連帯保証人になっている場合などです。奨学金の連帯保証人や保証人になっている親には、本人が奨学金を返せなくなったときに請求が届きます。自分の場合にどうなるかは、契約書を持って、法テラスや弁護士・司法書士に相談してください。
Q. 高校生が起業して失敗したら契約はどうなりますか?
A. 18歳未満の人が親の同意を得ずに結んだ契約は、民法で取り消すことができます。ただし、親から営業を許された場合は、その営業については大人と同じ扱いになります。契約や支払いが発生する前に、親に話して同意をもらっておきましょう。学校の決まりで、事業が制限されている場合もあるため、あわせて確認してください。
Q. 借金を返せず自己破産したら大学に通えなくなりますか?
A. 自己破産をしたことだけを理由に退学させられる決まりは一般的になく、通い続けることは可能です。ただし、学費をどう払うか、奨学金の保証人への請求、手続きにかかる期間など、学業に関わる影響があります。自己破産が合うかどうかも含めて、弁護士や司法書士に相談し、大学の学生課にも学費や奨学金の扱いを確認してください。
Q. 学生起業に一度失敗してもまた起業できますか?
A. できます。在学中に失敗し、就職してから再び起業する人もいます。再挑戦するときは、前回うまくいかなかった理由を書き出し、期間と使う金額を先に決めて小さく始めます。借金を整理している最中は、新しく借りることが難しい場合があるため、片づけを終えてから始めるほうが落ち着いて進められます。
スマホで開業届を出すならこちら!
まとめ
学生起業に失敗したときに何が起きるかは、始め方で変わります。自己資金で小さく試していれば、使った分の損失で終わりやすく、影響が長く残るのは、借入、長い契約、親が保証人になった場合です。失敗しても、在学中なら新卒として、卒業後も3年以内なら新卒枠で応募できる企業があります。うまくいかなくなったら、止める範囲を決め、支払いと契約を書き出し、廃業の届出と申告を済ませ、困りごとごとに相談先を選んでから、次の道を決めましょう。始める前にやめる基準を決めておきたい人は学生起業がやめとけと言われる理由を、全体の進め方は学生起業のやり方を読んでみてください。
出典:GMOあおぞらネット銀行
会社設立時にネットバンクで銀行口座を開設するなら、GMOあおぞらネット銀行がおすすめです。
手間なくスピーディーに口座開設できる点が強みで、口座開設手続きは印鑑レス・ペーパーレス・郵送レスで行うことができます。また、条件を満たせば最短即日(※)で口座を開設できます。
振込手数料は同行宛て無料に加え、他行宛てでも一律130円/件(税込)と低価格で、さらに設立1年未満のお客さまであれば、他行宛て振込手数料が設立月から12カ月間、月20回まで無料です。
創業期のお悩みを解決するため、外部企業と提携してさまざまなサービスを紹介するビジネスサポートも行っており、会社運営の面でも強い味方になるでしょう。ぜひGMOあおぞらネット銀行をご利用ください。
※取引責任者さま(開設する口座におけるすべての取引の照会・操作・承認を行う権限が付与されたご担当者)と代表者さまが同一かつマイナンバーカード読取または自撮り動画(セルフィー)で本人確認の場合。審査の状況によりお時間がかかる場合がございます。あらかじめご了承ください。当社休業日にお申し込みいただいた場合は、当日の口座開設はできませんのであらかじめご了承くださいますようお願いいたします。
起業や開業、独立に興味を持ったら、まずは「起業の窓口」に登録してみよう!
「起業の窓口」では、起業に必要なノウハウや成功者のインタビューなど、さまざまなコンテンツを完全無料で提供しています。
会員特典として、起業・経営支援のプロ「V-Spirits」が監修するオリジナル冊子『会社設立完全ガイド』を無料プレゼント。さらに、V-Spritsによる1時間の無料起業相談や、GMOインターネットグループが展開するビジネスの立ち上げや拡大に役立つ各種サービスをおトクな特典付きでご紹介します。
あなたの夢の実現を全力でサポートします!
- ※本記事は、起業の窓口編集部が専門家の監修または独自調査(アンケート)に基づいて制作したものです。
- ※掲載している情報は、記事公開時点の法令・税制・商品・サービス等に基づくものであり、将来的に変更される可能性があります。
- ※アンケート調査に関する記述は、特定の調査対象者からの回答結果および編集部の見解を含んでおり、内容の正確性・完全性を保証するものではありません。
- ※記事の内容は一般的な情報提供を目的としており、すべての方に当てはまるものではありません。個人の状況に応じた具体的な助言が必要な場合は、専門家にご相談ください。
- ※情報の利用や判断、実施については、ご自身の責任で行っていただきますようお願いいたします。
- ※本記事に掲載された内容の転載・複製はご遠慮いただき、引用の際は必ず出典をご明記ください。