借金があっても起業できる?返済中・債務整理後の進め方と信用情報、融資の考え方

 ポスト
 シェア
 LINEで送る
カードローンや奨学金、前の事業の借金などを返しながら、起業を考えている人は少なくありません。借金がある自分が起業してよいのか、融資は受けられないのではないかと、一人で悩んでいる人もいるでしょう。
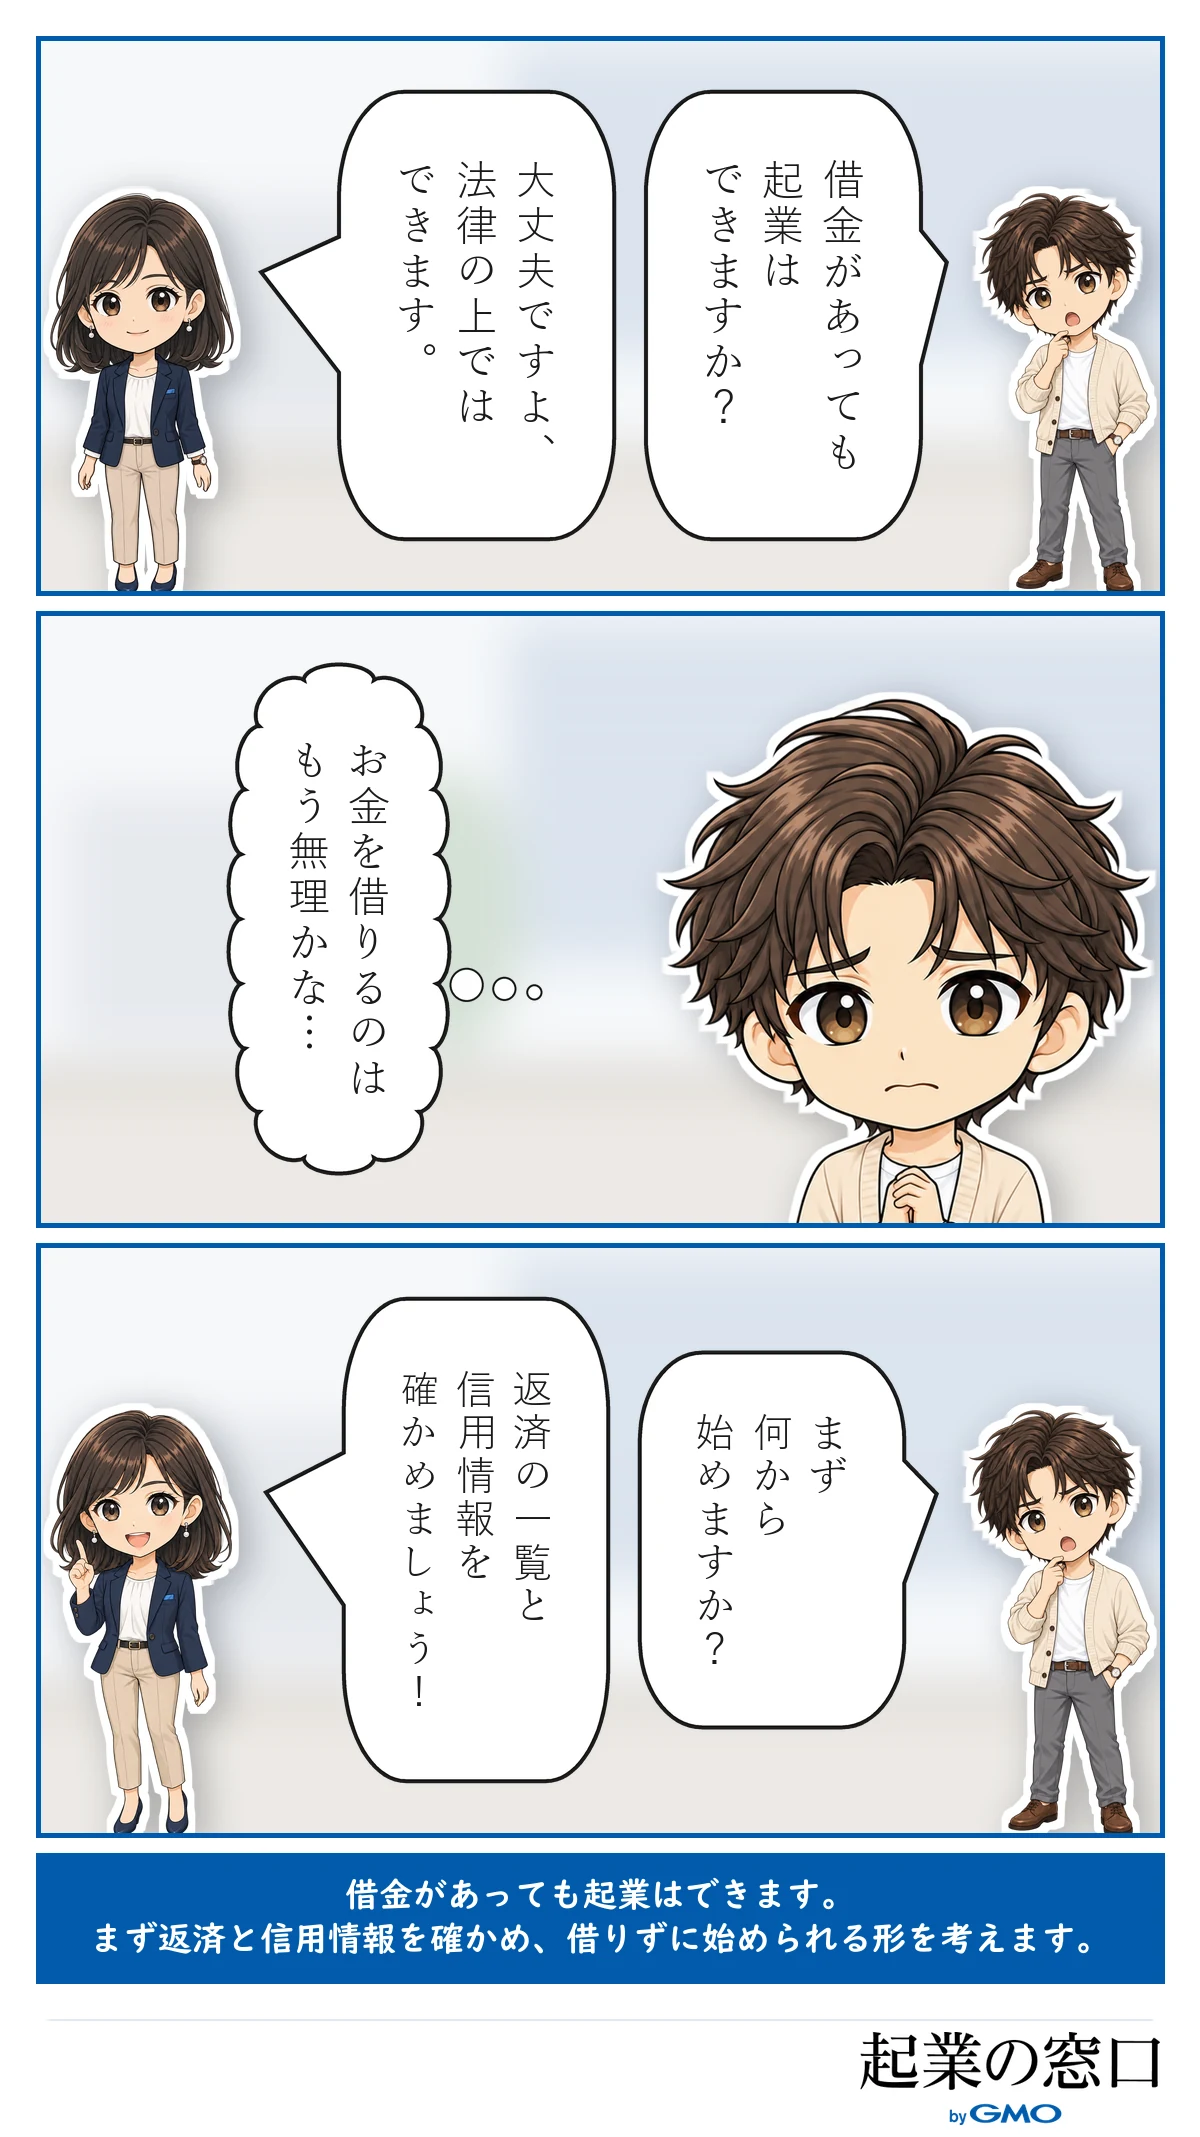
借金があっても、法律上は個人事業を始めることも会社を作ることもでき、自己破産をした人でも会社の取締役になれます。ただし融資の審査では、今の借入の状況と信用情報の記録が見られるため、借金の状況によって先にやることが変わります。借入を書き出し、信用情報を確かめ、借りずに始められる形で試してから、借りるかどうかを考えると、借金を増やさずに起業へ進めます。
本記事では、法律上の扱い、状況別に先にやること、融資の審査で見られる信用情報、進める順番、借りるときの考え方の順に解説します。
- 記事監修

- 「起業の窓口」編集部は、GMOインターネットグループが運営する起業支援メディア「起業の窓口」にて、起業家やこれから起業を目指す方々に向けて、有益で信頼性の高い情報を提供する専門チームです。会社設立、資金調達、補助金・助成金、税務・法務、マーケティング、IT活用など、起業にまつわる幅広いテーマを網羅し、実務に役立つノウハウや最新トレンドをわかりやすくお届けしています。
スマホで開業届を出すならこちら!
起業の窓口を運営するGMOオフィスサポート株式会社のサービスです。
借金があっても起業そのものは法律で制限されていない
借金があることを理由に、起業が法律で禁じられることはありません。個人事業の開業届にも会社の設立の登記にも、借金の有無を書く欄は無く、自己破産をした人も会社の取締役になれます。一部の業種や資格には制限があるため、その点だけ先に確かめましょう。
開業届にも会社の登記にも借金の有無を書く欄は無い
個人で事業を始めるときに税務署へ出す開業届にも、会社を作るときに法務局へ出す登記の書類にも、借金があるかを書く欄はありません。借金を返している最中でも、届け出や登記はできます。
開業届の書き方と提出の期限は開業届の解説で確かめられます。起業そのものはできるので、考えるべきなのは、借金の返済と事業のお金をどう分けて回すかと、融資を使うかどうかの2点です。
自己破産をしても会社の取締役になれる
自己破産をした人も、会社の取締役になれます。以前の商法では、破産して復権していない人は取締役になれませんでしたが、2006年5月に施行された会社法でこの決まりは外されました。
取締役の在任中に破産手続が始まると、会社との委任の関係が終わるため、いったん取締役を退くことになります。ただし株主総会で改めて選ばれれば、また取締役に就けます。一方で、警備業や宅地建物取引業など一部の業種と、士業などの資格には、破産して復権するまで就けない決まりがあります。始めたい事業がこれに当たるかは、それぞれの法律を所管する窓口で確かめましょう。
準備の順番は借金の状況によって変わる
借金がある人の起業は、返済中で遅れがないか、延滞や滞納があるか、債務整理や自己破産をしたかで、先にやることが変わります。自分がどれに当たるかを確かめてから、準備の順番を決めましょう。
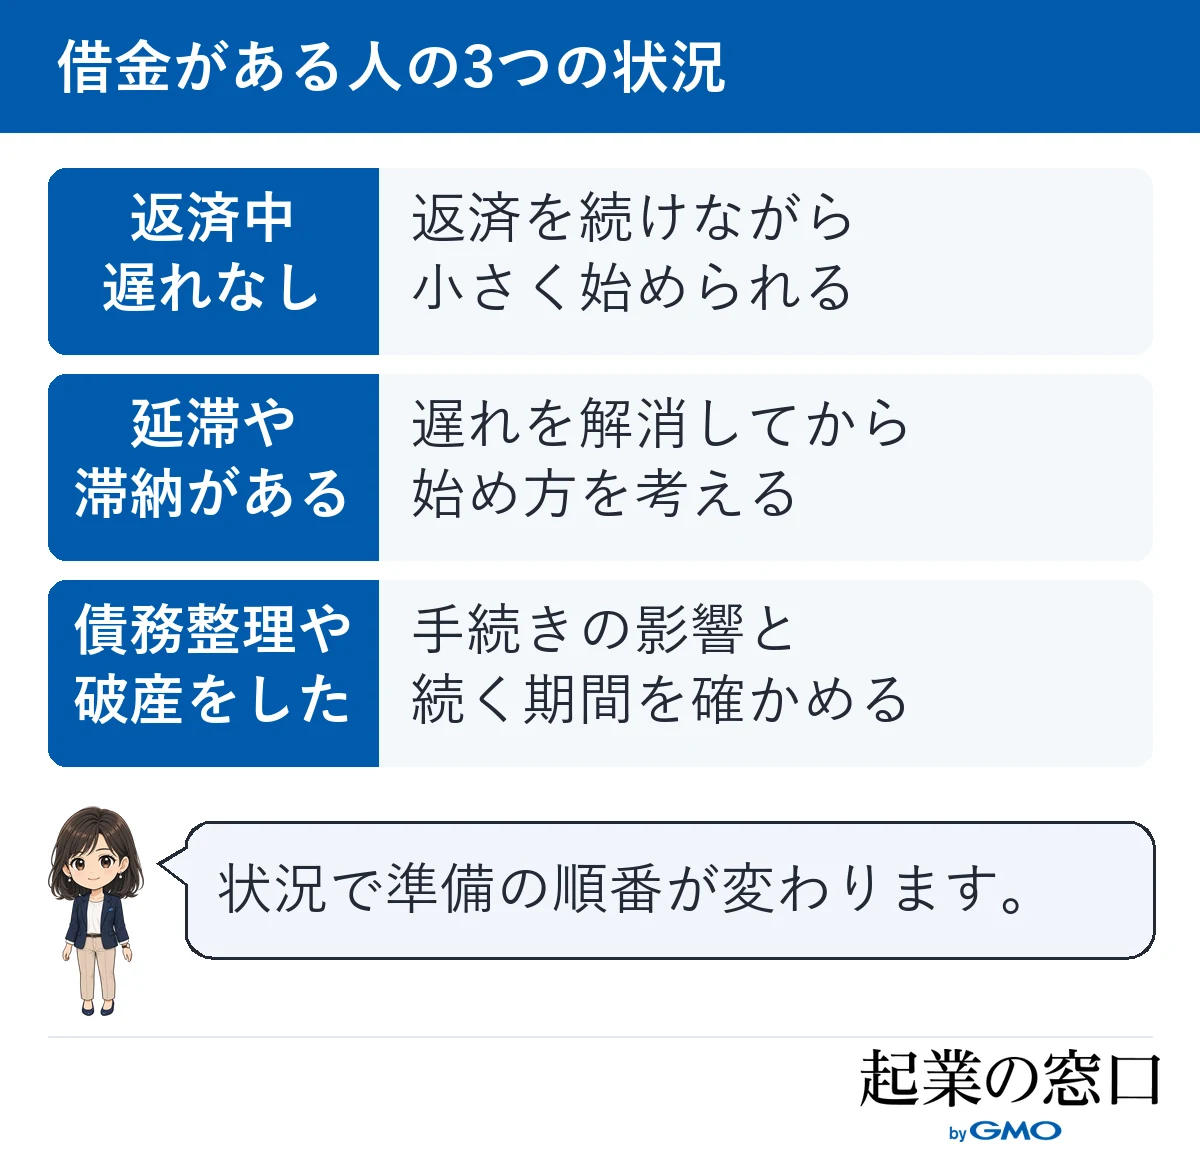
| 借金の状況 | 起業への影響 | 先にやること | 相談先 |
|---|---|---|---|
| 返済中で遅れがない | 起業はできる。融資では毎月の返済額が見られる | 借入の一覧を作り、生活費・返済・事業のお金を分ける | 公的な創業の相談窓口 |
| 延滞や税金の滞納がある | 起業はできる。融資は不利になりやすい | 遅れを解消し、返済の約束を守れる状態に戻す | 借入先・税務署や市区町村の窓口 |
| 債務整理や自己破産をした | 起業はできる。一定の期間は信用情報に記録が残る | 手続きの影響と記録が残る期間を確かめる | 手続きを頼んだ弁護士・司法書士、公庫の窓口 |
返済中で遅れがない人は返済を続けながら小さく始められる
借金を返している最中でも、毎月の返済が遅れていなければ、返済を続けながら小さく事業を始められます。住宅ローンや自動車ローン、奨学金のように使い道がはっきりした借入を計画どおりに返していることは、それ自体で不利になるとは限りません。
大切なのは、起業してから売上が立つまでの間も、返済が止まらない計画にしておくことです。今の仕事を続けながら週末などで小さく始める方法は週末起業の始め方で解説しています。
延滞や税金の滞納がある人は遅れの解消が先
返済の延滞や税金の滞納があるときは、起業の準備より先に、遅れを解消することを考えましょう。延滞の記録は信用情報に残り、融資の審査では返済の約束を守れるかを見る材料になります。
税金や社会保険料の滞納も、融資の審査で不利になりやすい点です。一度に払えないときは、税務署や市区町村の窓口に分割での納付を相談できることがあります。遅れが解消し、毎月の支払いが回る状態に戻ってから、始め方を考えても遅くはありません。
債務整理や自己破産をした人は手続きの影響と期間を確かめる
任意整理・個人再生・自己破産などの債務整理をした人も、起業はできます。ただし手続きの事実は一定の期間、信用情報に記録が残るため、その間は新しく借りることが難しくなります。
自己破産の場合は、免責が確定すると復権し、資格や業種の制限も外れます。自分の手続きがどの段階にあり、記録がいつまで残るかは、手続きを頼んだ弁護士や司法書士に確かめましょう。補助金や助成金に応募できるかは公募ごとに要件が違うため、応募する公募要領で確かめてください。
融資の審査では借入の状況と信用情報が見られる
起業の融資の審査では、今の借入の残高と毎月の返済額、過去の返済の記録が見られます。過去の記録は信用情報機関に登録されており、機関ごとに残る期間が決まっています。自分の記録は本人が開示して確かめられるため、申し込む前に見ておきましょう。
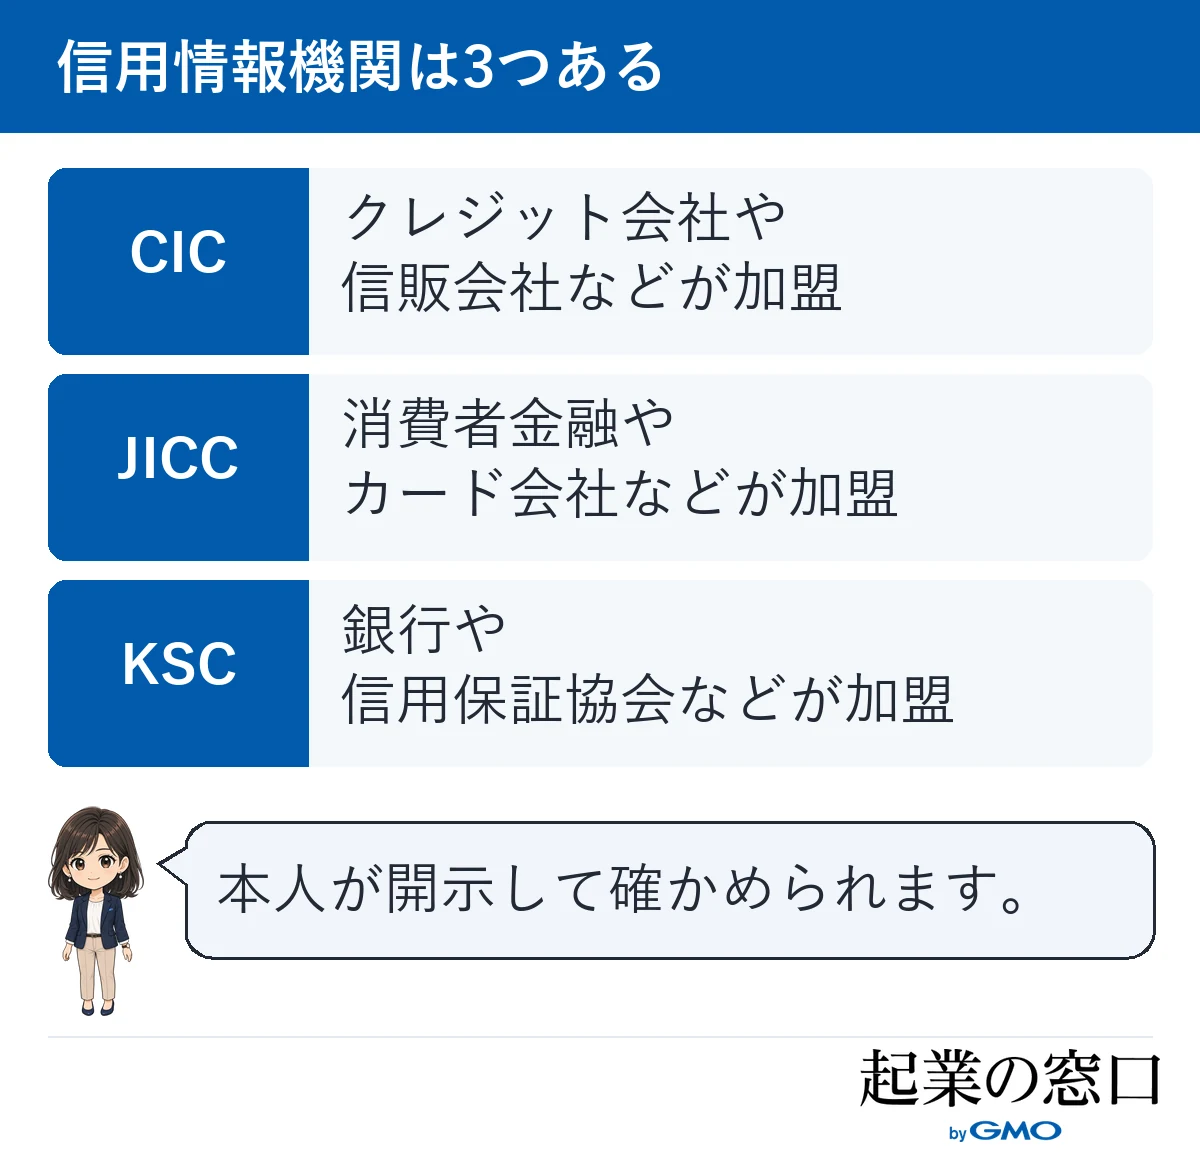
| 機関 | 主な加盟先 | 契約と返済の記録 | 破産・債務整理の記録 |
|---|---|---|---|
| CIC | クレジット会社・信販会社など | 契約期間中と、契約が終わってから5年 | 官報に載る破産の情報は登録しない。免責が確定すると契約の終了として登録され、終了から5年 |
| JICC(日本信用情報機構) | 消費者金融・カード会社など | 契約継続中と、契約が終わってから5年以内 | 債務整理・破産申立などの事実も、契約継続中と契約が終わってから5年以内 |
| KSC(全国銀行個人信用情報センター) | 銀行・信用金庫・信用保証協会など | 契約期間中と、契約が終わってから5年を超えない期間 | 官報に載った破産・民事再生の開始決定から7年を超えない期間 |
※JICCは2019年10月1日以降の契約の期間です。それより前の契約は扱いが一部違います。期間は各機関の規約で変わることがあるため、開示の結果と各機関のサイトで確かめてください。
公庫の創業計画書には事業以外の借入を書く欄がある
日本政策金融公庫に創業の融資を申し込むときに出す創業計画書には、お借入の状況を書く欄があります。事業のほか、住宅・車・教育・カード・その他の借入について、借入先と残高、年間の返済額を書く形で、会社の場合は代表者の借入を書きます。
借入があることを書いたうえで、売上からどう返していくかを計画書で示すことが、審査で説明する材料になります。審査で見られる点の全体と、起業で使える融資の制度は起業時に受けられる融資一覧で比べられます。
信用情報は本人が開示して記録を確かめられる
信用情報は、CIC・JICC・KSCのそれぞれに、本人が開示を申し込んで確かめられます。申込みの方法や手数料は機関ごとに違うので、各機関のサイトで確かめてから申し込みましょう。
よく聞くブラックリストという名簿は、実際にはありません。信用情報機関が持っているのは契約や返済の記録で、延滞や債務整理の記録が残っている間は審査に影響しやすい、というのが実態です。銀行が多く加盟するKSCには、政府系の金融機関や信用保証協会も加盟できるため、借りる先によって見られる記録が違うと考えておきましょう。
借金がある人の起業は書き出す・確かめる・試す・相談するの順に進める
借金がある人の起業は、借入を書き出し、信用情報を確かめ、借りずに始められる形で試し、苦しいときは早めに相談する、の順に進めると、借金を増やさずに済みます。借りるかどうかは、この4つを済ませて返せる額が見えてから考えましょう。
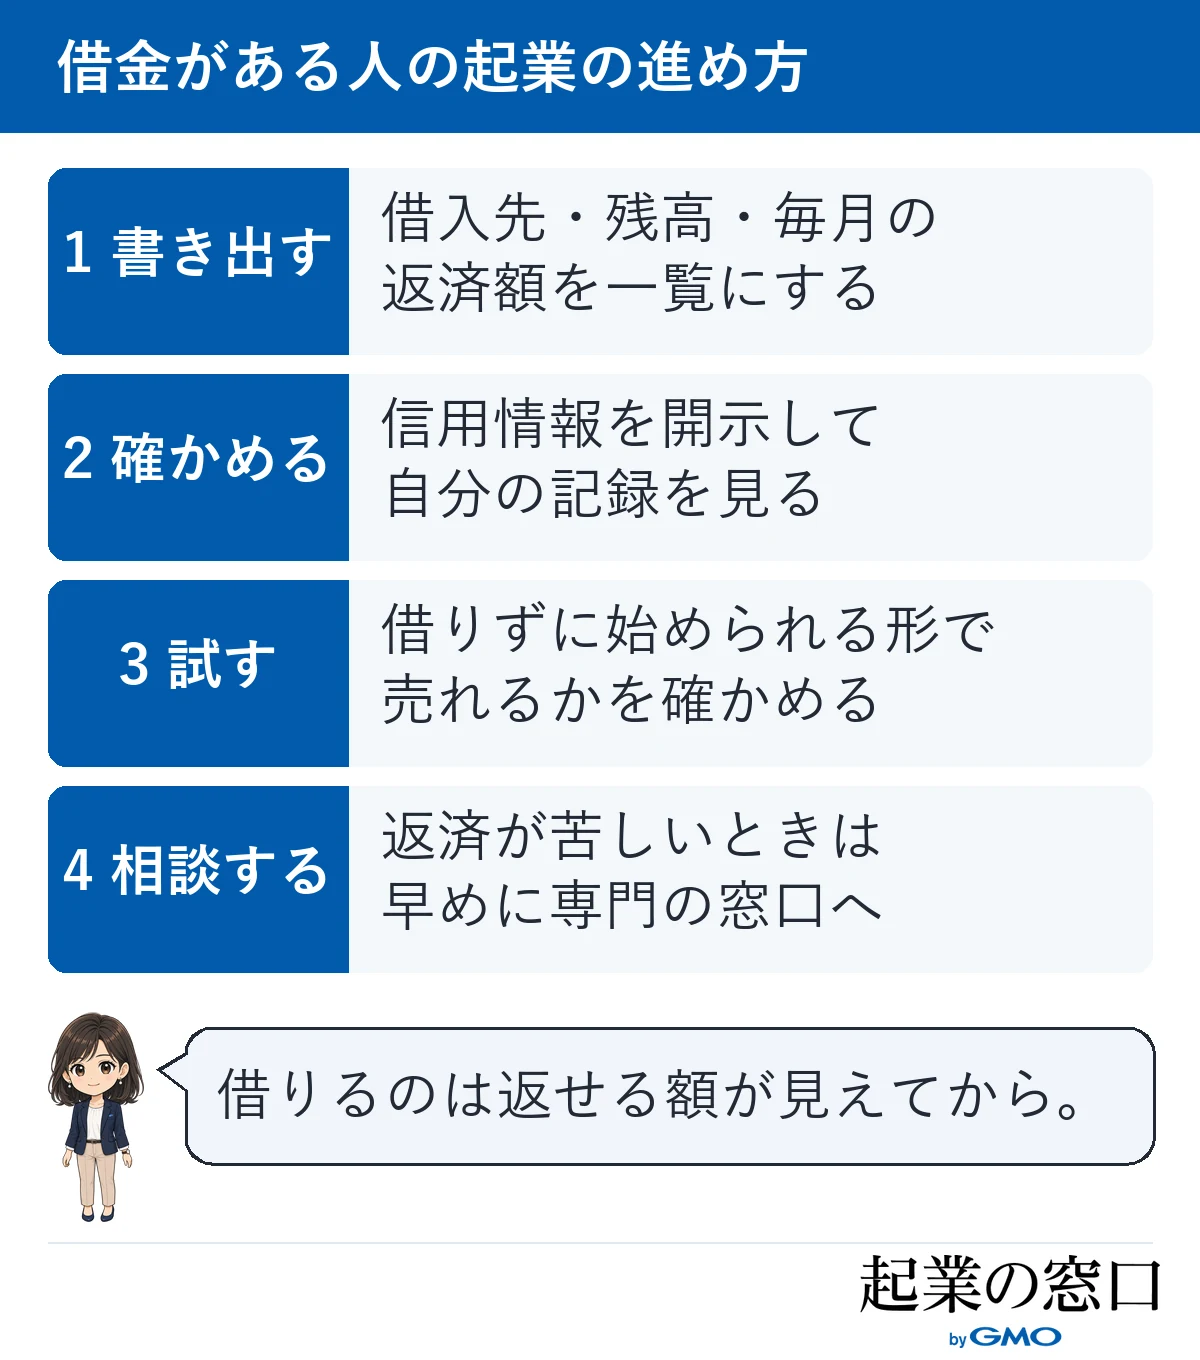
借入先と毎月の返済額を一覧にして生活費と事業のお金を分ける
最初に、すべての借入について、借入先・残高・金利・毎月の返済額・返し終わる時期を一覧にします。一覧にすると、毎月いくらを返済に回す必要があり、事業に使えるお金がいくら残るかが分かります。
起業した後は、生活費・借金の返済・事業のお金を別の口座で管理すると、売上の波で返済が遅れるのを防ぎやすくなります。事業のお金の管理や税金の判断に迷ったら、起業の窓口を運営するGMOオフィスサポート株式会社が紹介する税理士に、無料で相談できます。
借りずに始められる形で売れるかを確かめる
借金がある人ほど、最初は借りずに始められる形を選び、売れるかを確かめることが大切です。今ある技能と道具でできる仕事を、個人事業として小さく始めれば、開業にほとんどお金をかけずに済みます。
お金をかけない始め方と費用の削り方はお金がないときの起業の進め方、元手のかからない事業の例は0円でできる起業アイデアで紹介しています。売れることが確かめられれば、借りる場合も、返せる額を根拠を持って説明できます。
返済が苦しいときは借金を増やす前に専門の窓口へ相談する
今の返済がすでに苦しいときは、起業で取り返そうと借金を増やす前に、専門の窓口へ相談しましょう。返済の負担を減らす方法には任意整理や個人再生などがあり、どれが合うかは収入や借入の内容で変わります。
借金の問題は、国が設けた法テラス(日本司法支援センター)に相談でき、収入などの条件に当てはまれば無料の法律相談も使えます。生活を立て直してから起業に進む人もおり、遠回りに見えても、その後の融資や取引で信用を取り戻しやすくなります。
起業のために借りるなら返せる額から考える
起業のためにお金を借りるなら、借りられる額ではなく、事業の利益と今の返済を合わせて返せる額から考えます。公的な融資から相談し、カードローンなどを事業の元手にしないことが、借金を増やさないための前提です。会社にしたときの保証の扱いと、前の事業を畳んだ人向けの融資もあわせて確かめておきましょう。
公的な融資から相談しカードローンを事業の元手にしない
起業のお金を借りるなら、日本政策金融公庫や自治体の制度融資など、創業期の人向けの公的な融資から相談しましょう。公庫には、創業期の人が原則として無担保・無保証人で利用できる制度があります。
カードローンやキャッシングを事業の元手にすると、金利が高く、事業の売上が立つ前から返済が始まります。今の借金に返済が重なり、生活費まで足りなくなるおそれがあるため避けましょう。融資の仕組みと返済計画の立て方は融資で資金調達する方法で解説しています。
会社にしても代表者が保証すれば個人の借金になる
会社を作って会社の名前で借りても、代表者が連帯保証人になると、会社が返せないときは代表者個人が返すことになります。会社にすれば個人の借金と切り離せる、とは限らない点に注意しましょう。
保証人が要るかどうかは、借りる先と制度によって違います。申し込む前に保証の条件を確かめ、会社と個人のどちらが返す借金になるのかを理解しておきましょう。起業した後に借金がどうなるかは起業に失敗する人の特徴と借金の行方で解説しています。
廃業歴のある人向けに公庫の再挑戦支援の融資がある
前の事業を畳んだ経験がある人には、日本政策金融公庫(国民生活事業)の新規開業・スタートアップ支援資金(再挑戦支援関連)があります。新たに事業を始める人や事業を始めておおむね7年以内の人で、廃業歴があり、廃業したときの負債が新しい事業に影響しない程度に整理される見込みがあることなどが条件です。前の事業の債務を返すための資金にも使えます。
使えるかどうかは、廃業の事情や負債の整理の状況を含めて公庫の窓口で判断されます。申し込む前に、最寄りの支店に相談してみましょう。
よくある質問
借金がある人の起業について、よく寄せられる質問に答えます。融資の申込み、破産の手続き中の事業、記録が残る期間、借金と起業の向き合い方の4つです。債務整理の手続きや融資の可否は個別の事情で変わるため、手続きを頼んだ専門家や借りる先の窓口で確かめてください。
借金を隠して融資を申し込むとどうなりますか?
借金を隠して申し込むことはやめましょう。借入の状況は信用情報で確かめられることが多く、計画書と食い違うと、借金があることより、正しく申告しなかったことが信用を損ないます。借入があることを書いたうえで、返し方を説明するほうが、審査で話を聞いてもらいやすくなります。
自己破産の手続き中でも個人事業は始められますか?
手続き中に事業を始めること自体は法律で禁じられていませんが、手続きの進み方や財産の扱いに関わることがあります。始める前に、依頼している弁護士や破産管財人に伝えて確かめましょう。警備業や宅地建物取引業など、復権するまで営めない業種もあります。
債務整理をした後はいつから融資を申し込めますか?
決まった時期はありませんが、信用情報に債務整理の記録が残っている間は、新しく借りることが難しくなります。残る期間は機関によって違い、契約が終わってから5年、KSCの官報情報は7年が目安です。記録が消えても審査に通るとは限らないため、自己資金を貯め、小さく始めた実績を作ってから相談しましょう。
借金を返すために起業するのはやめたほうがいいですか?
借金を返すことだけを目的に起業するのは、慎重に考えたほうがよいでしょう。起業してすぐは収入が安定しないことが多く、返済が遅れると状況が悪くなるおそれがあります。返済の計画は今の収入で立て、起業は今の仕事を続けながら小さく試して、売上の見通しが立ってから広げる進め方が向いています。
スマホで開業届を出すならこちら!
起業の窓口を運営するGMOオフィスサポート株式会社のサービスです。
まとめ
借金があっても、法律上は個人事業も会社の設立もでき、自己破産をした人も取締役になれます。ただし融資の審査では借入の状況と信用情報が見られるため、返済中か、延滞があるか、債務整理をしたかで、先にやることが変わります。借入を書き出し、信用情報を開示して確かめ、借りずに始められる形で売れるかを試してから、借りるかどうかを返せる額で考えましょう。
次の一歩は、借入先と毎月の返済額を一覧にすることです。起業の全体の流れは、起業のやり方を7ステップで整理したページで確認できます。起業の窓口に会員登録すると、会員特典として起業・経営支援のV-Spiritsによる1時間の無料起業相談(初回のみ)を受けられます。
会社の銀行口座(法人口座)はGMOあおぞらネット銀行がおすすめ!
出典:GMOあおぞらネット銀行
会社設立時にネットバンクで銀行口座を開設するなら、GMOあおぞらネット銀行がおすすめです。
手間なくスピーディーに口座開設できる点が強みで、口座開設手続きは印鑑レス・ペーパーレス・郵送レスで行うことができます。また、条件を満たせば最短即日(※)で口座を開設できます。
振込手数料は同行宛て無料に加え、他行宛てでも一律130円/件(税込)と低価格で、さらに設立1年未満のお客さまであれば、他行宛て振込手数料が設立月から12カ月間、月20回まで無料です。
創業期のお悩みを解決するため、外部企業と提携してさまざまなサービスを紹介するビジネスサポートも行っており、会社運営の面でも強い味方になるでしょう。ぜひGMOあおぞらネット銀行をご利用ください。
※取引責任者さま(開設する口座におけるすべての取引の照会・操作・承認を行う権限が付与されたご担当者)と代表者さまが同一かつマイナンバーカード読取または自撮り動画(セルフィー)で本人確認の場合。審査の状況によりお時間がかかる場合がございます。あらかじめご了承ください。当社休業日にお申し込みいただいた場合は、当日の口座開設はできませんのであらかじめご了承くださいますようお願いいたします。
起業の窓口を運営するGMOオフィスサポート株式会社と同じGMOインターネットグループのサービスです。
起業や開業、独立に興味を持ったら、まずは「起業の窓口」に登録してみよう!
「起業の窓口」では、起業に必要なノウハウや成功者のインタビューなど、さまざまなコンテンツを完全無料で提供しています。
会員特典として、起業・経営支援のプロ「V-Spirits」が監修するオリジナル冊子『会社設立完全ガイド』を無料プレゼント。さらに、V-Spiritsによる1時間の無料起業相談や、GMOインターネットグループが展開するビジネスの立ち上げや拡大に役立つ各種サービスをおトクな特典付きでご紹介します。
あなたの夢の実現を全力でサポートします!
- ※本記事は、起業の窓口編集部が専門家の監修または独自調査(アンケート)に基づいて制作したものです。
- ※掲載している情報は、記事公開時点の法令・税制・商品・サービス等に基づくものであり、将来的に変更される可能性があります。
- ※アンケート調査に関する記述は、特定の調査対象者からの回答結果および編集部の見解を含んでおり、内容の正確性・完全性を保証するものではありません。
- ※記事の内容は一般的な情報提供を目的としており、すべての方に当てはまるものではありません。個人の状況に応じた具体的な助言が必要な場合は、専門家にご相談ください。
- ※情報の利用や判断、実施については、ご自身の責任で行っていただきますようお願いいたします。
- ※本記事に掲載された内容の転載・複製はご遠慮いただき、引用の際は必ず出典をご明記ください。